Hay Credito

- 313.00 Reseñas
- 4,1
- Descargas
- 50.000+
 Análisis de Mobxio
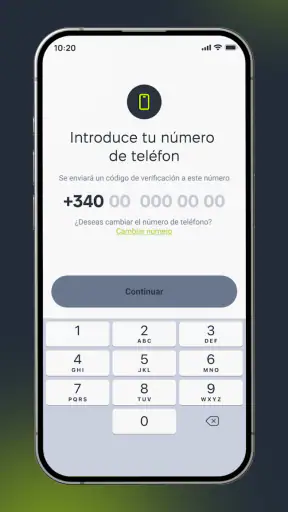
Cuando necesito cubrir un gasto antes de cobrar, prefiero comparar opciones con calma en vez de aceptar la primera oferta que aparece en el móvil. Hay Credito está pensada para quien quiere explorar una solicitud de préstamo desde una app, aunque conviene acercarse con expectativas realistas: que el proceso sea digital no significa que el dinero esté garantizado ni que cualquier oferta resulte adecuada. Mi impresión es que su atractivo está en la comodidad de iniciar la gestión desde el teléfono; la decisión importante sigue siendo entender bien el coste y el compromiso antes de continuar.
Una solicitud desde el móvil, sin confundir rapidez con aprobación
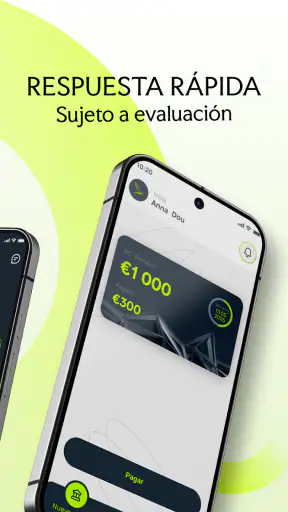
La propuesta de Hay Credito es sencilla de entender: una aplicación de empresa centrada en el acceso a crédito. No la usaría como si fuera una herramienta para resolver automáticamente una urgencia, sino como un punto de partida para revisar una posible financiación. En este tipo de servicio, la rapidez percibida depende tanto de la navegación como de los pasos de evaluación y de la información que una persona tenga que aportar. Por eso, aunque la experiencia móvil pueda ahorrar desplazamientos, no asumiría que completar una solicitud equivale a recibir una respuesta inmediata.
En un momento tranquilo, lo más sensato es abrir la app, revisar cada pantalla y avanzar solo cuando se entiendan las condiciones que se presentan. Si estás buscando dinero para una factura próxima, por ejemplo, primero compara la fecha de vencimiento con cualquier plazo de devolución que aparezca. Esa pequeña comprobación evita tomar una decisión guiada únicamente por la urgencia. La velocidad útil es la que permite entender y completar el proceso sin saltarse la lectura, no la que empuja a aceptar algo deprisa.
La ficha de la aplicación la presenta como gratuita y el desarrollador es BLASFORA HOLDING LTD. Que la descarga no tenga coste no debe confundirse con que un préstamo carezca de cargos: son cuestiones distintas. Antes de aceptar una oferta, comprueba el importe total que tendrías que devolver, las fechas, los intereses o comisiones que se indiquen y qué sucede si no puedes pagar a tiempo. Si esos elementos no se muestran con claridad, yo pararía y buscaría otra alternativa antes de facilitar más información.
Qué ritmo esperar durante el uso
Hay Credito puede resultar práctica si quieres iniciar una gestión sin cambiar de dispositivo ni acudir a una oficina. Aun así, la rapidez real puede variar según la conexión, la carga del servicio y la revisión de la solicitud. No tomaría la promesa de comodidad como una garantía de aprobación o de desembolso rápido. Para una necesidad que no admite demora, mantendría un plan alternativo: hablar con el proveedor de la factura, consultar una entidad con la que ya tengas relación o revisar opciones de ayuda disponibles en tu zona.
Un consejo concreto es no empezar el trámite cuando tengas apenas unos minutos antes de salir o cuando la batería esté baja. Una interrupción a mitad de una solicitud puede obligarte a volver sobre pantallas y documentos, y es más fácil pasar por alto una condición si vas con prisa. Mejor hacerlo en un sitio privado, con buena conexión y tiempo para leer. También evitaría enviar datos desde una red pública; para una operación financiera, una conexión propia o de confianza es una precaución razonable.
Cuando la solicitud coincide con un día complicado
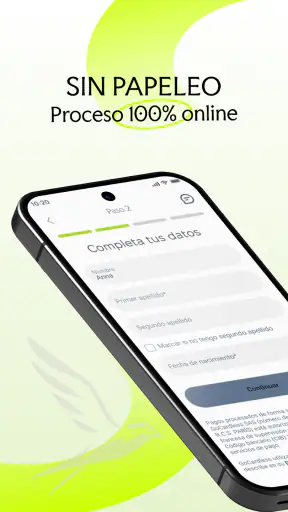
El momento de mayor exigencia no suele ser abrir una aplicación financiera, sino reunir la información necesaria, comprobarla y responder a las indicaciones sin errores. Si estás haciendo la gestión mientras atiendes trabajo, transporte o tareas familiares, es fácil introducir un dato equivocado o perder el hilo. Yo reservaría un bloque breve de atención exclusiva y tendría a mano la información que la app solicite, sin dejar documentos sensibles visibles ni compartir el teléfono con otras personas durante el proceso.
Imagina que se estropea un electrodoméstico y necesitas valorar cómo pagar la reparación. En lugar de solicitar crédito desde la tienda, primero pediría el presupuesto y confirmaría cuándo vence el pago. Después abriría Hay Credito para explorar la opción, comparando el total a devolver con el coste de esperar, reparar o usar una forma de pago que ya conozco. Si la cuota futura deja poco margen para comida, alquiler u otros compromisos, la facilidad de iniciar la solicitud no compensa ese riesgo. En ese caso, aplazar la compra o negociar el pago puede ser más prudente.
Este flujo también ayuda a distinguir un gasto imprescindible de uno que puede esperar. Para una urgencia real, la app puede servir como una vía adicional que revisar; para compras discrecionales, pedir dinero prestado suele añadir presión a un presupuesto que ya podría estar ajustado. Yo no la tendría como respuesta automática cada vez que aparece un imprevisto. La usaría solo después de calcular cuánto queda disponible en el siguiente ingreso y de comprobar que la devolución no depende de volver a endeudarse.
Fiabilidad: lo que importa además de que la app abra
Una experiencia estable en una aplicación financiera no se mide solo por si carga la pantalla inicial. También importa poder retomar una gestión con claridad, saber qué paso se ha completado y no repetir acciones por incertidumbre. Si algo se queda cargando o aparece un error, evitaría tocar varias veces el botón de enviar. Primero comprobaría si la solicitud figura como recibida o si llegó una confirmación, y solo entonces decidiría si continuar. Repetir un envío sin saber qué ocurrió puede crear confusión, especialmente cuando se comparten datos personales.
Si el teléfono se queda sin conexión durante el trámite, volvería a una red estable antes de reanudarlo y revisaría cuidadosamente cualquier información que reaparezca. No asumiría que una pantalla incompleta significa que nada se guardó, ni que la app conserva automáticamente todo lo escrito. Esa cautela es útil en cualquier gestión de crédito y evita exponer información por intentar acelerar una recuperación. Si una solicitud parece duplicada o no puedes determinar su estado, buscaría el canal de atención indicado dentro del servicio antes de iniciar otra.
Hay Credito cuenta con una versión actual 1.0.20 y ha alcanzado más de 50 mil instalaciones. Su valoración media es de 4,1, basada en 580 valoraciones, y reúne 313 reseñas. Estas cifras sirven como una referencia de adopción y opinión general, pero no sustituyen la lectura de condiciones ni permiten saber si el servicio encajará con tu caso concreto. En una aplicación de préstamos, la experiencia relevante es la de tu solicitud, la claridad de la oferta y tu capacidad de cumplir el calendario de pagos.
Para cuidar la privacidad, revisaría los permisos que solicite el sistema y concedería solo los necesarios para el uso que pretendes hacer. Mantendría el teléfono bloqueado con un método seguro y no guardaría capturas con datos financieros en álbumes compartidos. No son funciones especiales de Hay Credito; son medidas sencillas que aplicaría al usar cualquier app de este tipo. Si compartes el dispositivo, cierra la sesión cuando termines y evita dejar formularios abiertos en segundo plano.
Compatibilidad y límites del dispositivo
La aplicación requiere Android 7.0 o una versión posterior, un umbral que permite considerarla en muchos teléfonos que no son nuevos, siempre que el sistema siga funcionando correctamente. Si tu dispositivo es antiguo, tiene poco espacio libre o suele cerrar aplicaciones en segundo plano, deja margen antes de empezar y cierra tareas que no necesites. No puedo inferir de la versión mínima que vaya a funcionar igual de bien en todos los modelos: el estado del sistema, la conexión y las actualizaciones disponibles también influyen.
En la ficha aparece con clasificación PEGI 3, una indicación de edad del catálogo que no debe confundirse con una recomendación financiera. Un adulto debería valorar la conveniencia de solicitar crédito según sus ingresos y obligaciones; la etiqueta de edad no dice nada sobre si un préstamo es apropiado para una persona o situación. La app es gratuita para descargar y pertenece a la categoría de empresa, pero su uso práctico está dirigido a quienes realmente necesitan explorar una opción de financiación y pueden evaluar sus términos.
Si el espacio del móvil es limitado o el sistema está desactualizado, no empezaría una solicitud hasta comprobar que el dispositivo puede completar el proceso con normalidad. También es mejor evitar hacerlo en un teléfono prestado: una gestión financiera implica datos que no conviene dejar en manos de otra persona. Quien no tenga un dispositivo compatible puede comparar directamente con su banco o con proveedores conocidos desde canales seguros, en lugar de instalar aplicaciones de procedencia dudosa.
Frente al banco, la tarjeta o aplazar el gasto
La alternativa más obvia es consultar primero el banco con el que ya trabajas. Puede que tengas opciones de financiación vinculadas a una relación existente, aunque sus condiciones también deben revisarse con cuidado. Una tarjeta de crédito puede servir para un gasto puntual si sabes cuándo pagarás y cuánto cuesta financiarlo; no es automáticamente más barata ni más segura para el presupuesto. Hay Credito tiene sentido como una opción adicional que comparar, no como sustituto universal de esas alternativas.
Para un gasto que admite espera, ahorrar antes de comprar suele evitar intereses y una obligación futura. Para una factura negociable, preguntar por un fraccionamiento directamente al proveedor puede ser más transparente que pedir dinero para cubrirla. Y si la dificultad se repite cada mes, un préstamo de corto plazo puede ocultar un problema de presupuesto en lugar de resolverlo. La comparación útil no es solo cuánto recibes, sino cuánto devolverás y qué gastos tendrás que reducir para hacerlo.
La aplicación está publicada por BLASFORA HOLDING LTD y su versión disponible es la 1.0.20. La usaría para iniciar una consulta y evaluar la opción que presente, pero no decidiría por el nombre, la facilidad de instalación ni la popularidad. Antes de continuar, anotaría el total, las fechas de pago y el efecto de un retraso; luego contrastaría esos datos con otra vía. Si la oferta no mejora una alternativa que ya conoces, no hay motivo para seguir adelante solo porque el proceso esté en el móvil.
Mi veredicto sobre su rendimiento y utilidad
Mi impresión final es que Hay Credito puede encajar con adultos que quieren explorar crédito desde Android y tienen tiempo para leer con atención. Su valor está en acercar la gestión al teléfono, no en eliminar las comprobaciones necesarias ni los riesgos de endeudarse. Como la descarga es gratuita, probar la app no obliga por sí mismo a aceptar financiación; aun así, introducir información personal merece la misma precaución que cualquier trámite financiero.
No la elegiría como primera respuesta si necesitas dinero con una hora límite, si no puedes cubrir una cuota futura o si buscas una alternativa sin coste de financiación. Tampoco la recomendaría para quien prefiera tratar estas gestiones cara a cara o quiera evitar compartir datos mediante una aplicación. En esos casos, el banco, el proveedor al que debes pagar o una opción de aplazamiento pueden ser más adecuados. Si decides probarla, hazlo con conexión estable, sin prisa y comparando el coste total antes de confirmar.
En conjunto, Hay Credito es una herramienta que puede ampliar tus opciones, pero su utilidad depende menos de la velocidad de la pantalla que de la calidad de tu decisión. La calificación media de 4,1 ofrece una referencia general, no una promesa de resultados personales. Yo la consideraría un punto de partida para revisar una posible financiación y seguiría adelante únicamente si las condiciones son claras, el pago cabe en mi presupuesto y la alternativa resulta mejor que esperar o negociar directamente.
Preguntas frecuentes sobre Hay Credito
¿Qué es Hay Crédito y para qué sirve?
Hay Crédito es una aplicación orientada a quienes quieren consultar opciones de financiamiento y conocer posibles ofertas desde el celular. Antes de usarla, conviene revisar en la ficha oficial quién opera el servicio y qué entidades participan, ya que la app puede funcionar como intermediaria y no como prestamista directo. La disponibilidad de productos, importes y condiciones puede variar según el perfil y el lugar de residencia.
¿Hay Crédito ofrece préstamos garantizados para todas las personas?
No es recomendable asumir que una solicitud será aprobada automáticamente. La elegibilidad suele depender de factores como la información proporcionada, la evaluación de riesgo y los criterios de los proveedores asociados. Completar el formulario permite iniciar una consulta, pero no garantiza recibir una oferta ni que esta coincida con las expectativas del usuario. Lee los requisitos y las condiciones antes de enviar una solicitud o aceptar un producto.
¿Qué información personal puede solicitar Hay Crédito?
Durante el registro o la evaluación, una aplicación de crédito puede pedir datos de contacto, identificación, ingresos u otra información necesaria para valorar una solicitud. Introduce esos datos únicamente después de comprobar que descargaste la app desde una tienda oficial y de leer su política de privacidad. También es importante entender con quién se compartirán los datos, para qué se usarán y cómo solicitar su eliminación o ejercer otros derechos.
¿Hay Crédito tiene costos, intereses o cargos?
El uso de la aplicación y el costo de un préstamo no son necesariamente lo mismo: las condiciones pueden depender del proveedor que presente una oferta. Antes de aceptar, comprueba la tasa de interés, el costo total, las comisiones, las fechas de pago y las consecuencias de atrasarse. No te guíes solo por el importe anunciado o por una cuota mensual; revisa el contrato completo y confirma cualquier cargo directamente con la entidad responsable.
¿Cómo puedo descargar Hay Crédito de forma segura y qué debo comprobar?
Descarga Hay Crédito desde Google Play o la App Store cuando esté disponible en tu país, y verifica el nombre del desarrollador para evitar aplicaciones imitadoras. Antes de instalarla, revisa los permisos solicitados, la fecha de actualización, las valoraciones recientes y los datos de contacto del proveedor. Si la app no aparece en una tienda oficial, desconfía de archivos enviados por enlaces desconocidos y no compartas información financiera hasta verificar su legitimidad.
Lo mejor de Hay Credito
Aspectos que debes tener en cuenta sobre Hay Credito